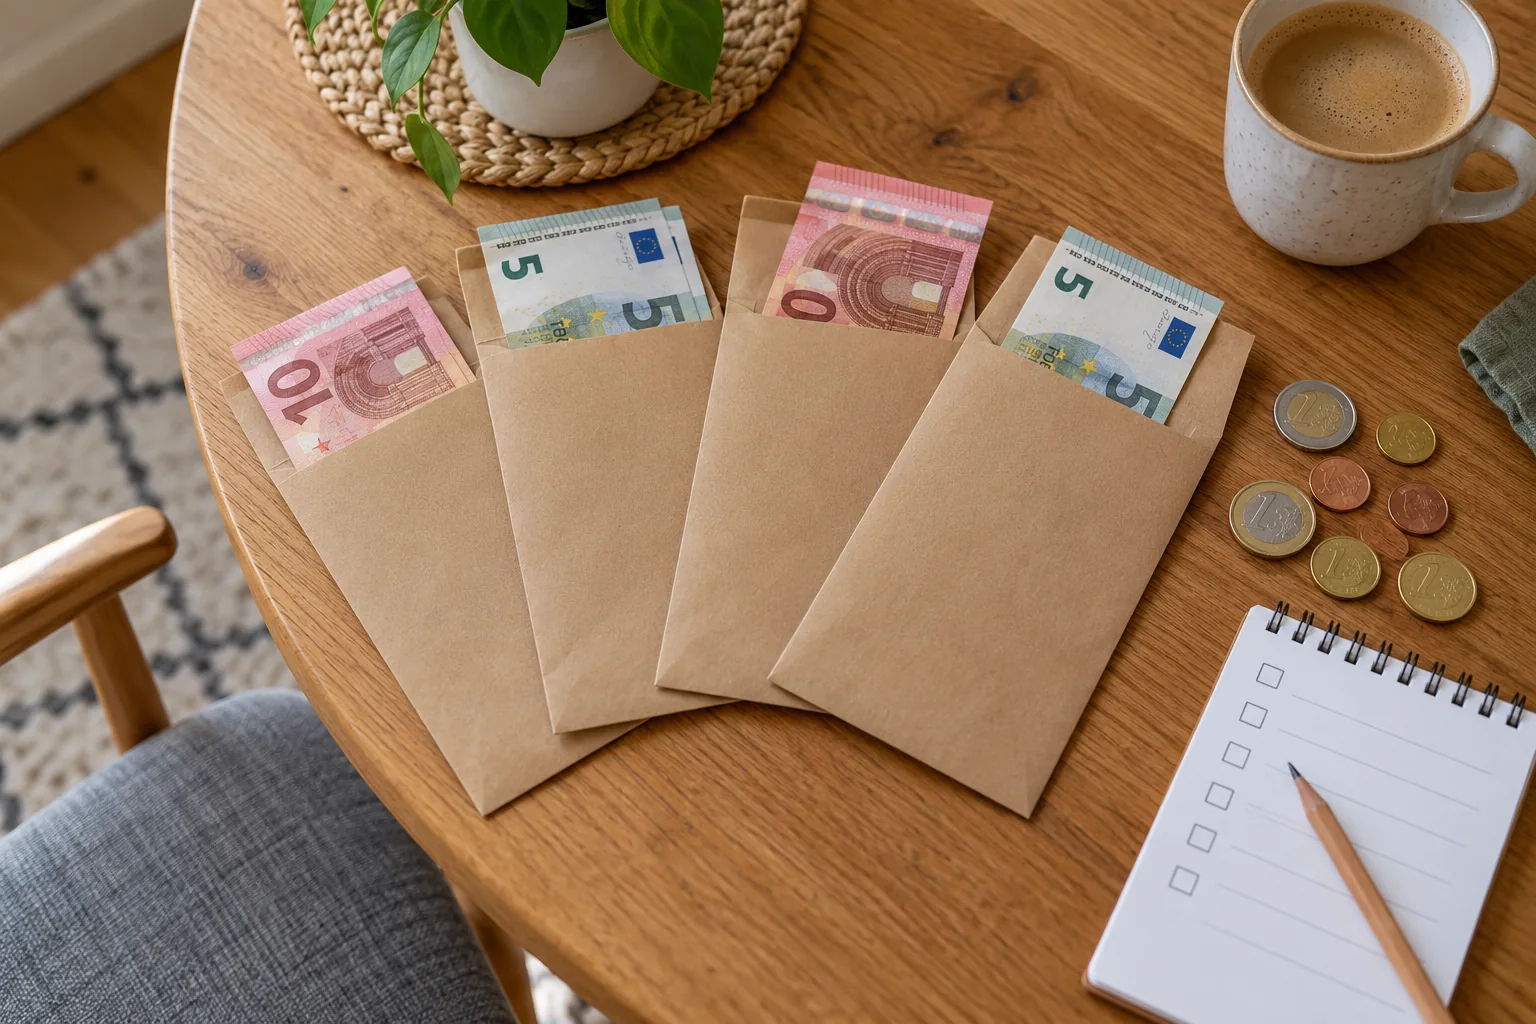
Wenn Sie bei variablen Ausgaben den Überblick verlieren, hilft die Umschlagmethode: Teilen Sie Ihr Budget in Kategorien auf und legen Sie für jede Kategorie einen Betrag fest. Klassisch stecken Sie Bargeld in beschriftete Umschläge. Beim Einkauf sehen Sie, wie viel für Lebensmittel, Mobilität oder Freizeit übrig ist.
Die Methode eignet sich vor allem für Ausgaben, bei denen Sie im Alltag selbst entscheiden können, wie viel Sie ausgeben. Miete, Versicherungen und andere feste Rechnungen bezahlen Sie weiter vom Konto. Mit den Umschlägen planen und prüfen Sie Ihre Ausgaben. Geld sparen Sie dadurch nicht automatisch.
So funktioniert die Umschlagmethode
Zuerst erfassen Sie Ihr regelmäßiges Einkommen und ziehen davon feste Rechnungen sowie geplante Rücklagen ab. Den Rest verteilen Sie auf Ausgaben, deren Höhe sich ändern kann. Legen Sie für jede Kategorie den festgelegten Bargeldbetrag in einen Umschlag.
Geben Sie Geld aus, nehmen Sie es aus dem passenden Umschlag. Ist er leer, ist das vorgesehene Budget für diese Kategorie aufgebraucht. Notieren Sie den Betrag jeder Verschiebung zwischen Umschlägen, damit sichtbar bleibt, wofür Sie Ihr Budget tatsächlich verwenden.
Auch ein Papierplan oder eine digitale Übersicht kann die Umschläge ergänzen. Wichtig ist, Kartenzahlungen und Online-Käufe ebenfalls der passenden Kategorie zuzuordnen. Sonst scheint in den Umschlägen mehr Geld übrig zu sein, als Ihr Budget tatsächlich noch hergibt.
Welche Ausgaben gehören in Umschläge?
Am besten passen variable Ausgaben, deren Höhe Sie im Alltag steuern können. Zu typischen Kategorien zählen Lebensmittel und Essen außer Haus. Weitere Beispiele sind Kleidung, Körperpflege, Freizeit, Hobbys und Mobilität. Beginnen Sie mit wenigen Umschlägen. Wenn Sie jede Kleinigkeit separat erfassen, wird die Methode schnell aufwendig.
Feste Rechnungen wie Miete, Strom, Telefon und Versicherungen bleiben auf dem Konto. Bei jährlichen oder halbjährlichen Kosten, etwa für eine Versicherung oder die Kfz-Steuer, teilen Sie den Betrag auf die Monate auf und legen jeden Monat den passenden Anteil zurück. Größere Sparziele und Notfallrücklagen bewahren Sie besser auf einem separaten Konto auf, statt viel Bargeld zu Hause zu lagern.
Mit der Umschlagmethode starten
- Notieren Sie Ihr regelmäßiges Einkommen und alle festen Ausgaben.
- Rechnen Sie seltene Rechnungen auf einen Monatsbetrag um und planen Sie dafür Rücklagen ein.
- Teilen Sie den übrigen Betrag auf wenige variable Kategorien auf, etwa für Lebensmittel, Mobilität und Freizeit.
- Heben Sie nur das für diese Kategorien vorgesehene Bargeld ab und verteilen Sie es auf beschriftete Umschläge.
- Ordnen Sie auch Karten- und Online-Käufe sofort einer Kategorie zu. Prüfen Sie am Ende der Woche oder des Monats, ob die Beträge zu Ihren tatsächlichen Ausgaben passen.
Für den ersten Versuch reicht eine Woche. Sammeln Sie währenddessen Belege und notieren Sie, wenn ein Umschlag früh leer ist. Dann können Sie prüfen, ob die Planung unrealistisch war oder ob sich die Ausgaben in der Kategorie tatsächlich reduzieren lassen. Die Verbraucherzentrale empfiehlt außerdem, variable Ausgaben durch vier zu teilen, um einen groben Wochenrahmen zu erhalten. Bei unregelmäßigen Kosten sollten Sie diesen Wert an Ihren Zahlungsrhythmus anpassen.
Vorteile und Grenzen der Umschlagmethode
Der größte Vorteil: Sie sehen direkt im Umschlag, wie viel Geld noch übrig ist. Das kann helfen, Ausgaben bewusster zu verteilen. Eine Meta-Analyse von 71 Arbeiten fand im Durchschnitt einen kleinen Zusammenhang zwischen bargeldlosem Bezahlen und höheren Ausgaben. Die Ergebnisse fallen je nach Situation unterschiedlich aus. Daraus lässt sich nicht ableiten, dass jeder Haushalt mit der Umschlagmethode mehr spart.
Bargeld passt außerdem nicht zu allen Zahlungen. Online-Einkäufe und Lastschriften laufen digital, ebenso manche Käufe im Alltag. Die Bundesbank berichtete für 2025, dass an Ladenkassen 45 Prozent der Einkäufe bar und 55 Prozent bargeldlos bezahlt wurden. Sie können beides kombinieren: Nutzen Sie Bargeld für passende variable Ausgaben und das Konto für feste Rechnungen und digitale Käufe.
Bargeld kann verloren gehen oder gestohlen werden. Nehmen Sie daher nur den Betrag mit, den Sie für den Alltag benötigen, und bewahren Sie größere Rücklagen nicht in Umschlägen auf. Die Methode schafft außerdem kein zusätzliches Geld. Wenn nach festen Kosten und notwendigen Rücklagen kaum etwas für variable Ausgaben übrig bleibt, macht sie diesen engen Spielraum sichtbar, kann ihn aber nicht ausgleichen.